2026년 7월 이후 부동산신탁업계가 긍정적인 변화를 맞고 있는데, 관리형토지신탁(책임준공) 손해배상소송에서 법원이 신탁사의 손을 들어 주고 있다. 2025년 5월 첫 판례 이후 대주단이 승기를 잡아온 지, 1년 만의 일이다. 2026년 7~9월 동안 내려진 책임준공 손해배상소송 판결은 다음과 같다.
신한자산신탁(유진투자증권)
코리아신탁(새마을금고)
코람코자산신탁(새마을금고·MG캐피탈)
한국투자자산신탁 (유구베스트제일차)
KB신탁(뉴스테이트제이차)
대체적인 흐름은 이렇다. 시공사 부도 등의 사유로 공사기간을 연장하는 경우, 대주단이 신탁사의 책임준공기한(대주단에 대한 신용공여)는 불인정하는 것이다. 이후 신탁사가 연장된 공기 내에 준공을 완성시키면서, 책임준공을 이행했는지 여부가 쟁점이 되었다. 코리아신탁·코람코신탁·한투신탁 소송에서는 <책임준공기한 연장 특약>이 있었는데, 공사기간이 연장되면 책임준공 기한도 연장된다는 내용이었다. 원고(대주단)은 이 특약의 무효를 주장했지만, 법원은 특약이 유효하다고 판시했다. 신한신탁 소송에서의 쟁점은 공사지연의 책임주체에 있었는데, 선순위대주가 PF잔액 내에서 공사비을 집행하지 않았다는 것이다. 결국 신탁사는 선순위대주의 자금집행 미집행이 책임준공 미이행의 직접적인 원인이었다고 주장했다. 원고(후순위대주)가 입은 손실도 선순위대주에게 귀책이 있으며, 법원은 대주단 내에서 해결해야 한 문제로 판결했다.
2026년 9월 중대한 판결이 나왔다. 지난 2달 동안 나온 판결이 책임준공 미이행 여부를 다퉜다면, KB신탁 소송에서는 <손해배상 범위>에 대한 판결이 나왔다. 책임준공 내 준공을 하지 않았더라도, 신탁사가 배상해야 하는 금액은 <대출 원리금 전체>가 아니라는 것이다. 지난 1여년 동안 법원은 신탁계약서상의 다음 문구를 문언 그대로 해석하여, 사실상의 지급보증(원리금 전액 대위변제)로 판단했다.
준공 못 하면 대주단에 손해를 배상한다
심지어 책임준공 기한을 단 하루만 넘긴 경우에도, 미상환 대출원리금과 연체이자 이체를 배상하라는 판결도 있었다. 하지만 KB신탁 재판부는 배상조항을 다르게 해석했다.
기존 : 손해배상액의 예정(무조건 전액)
변화 : 실제 손해(PF대주단 입장)
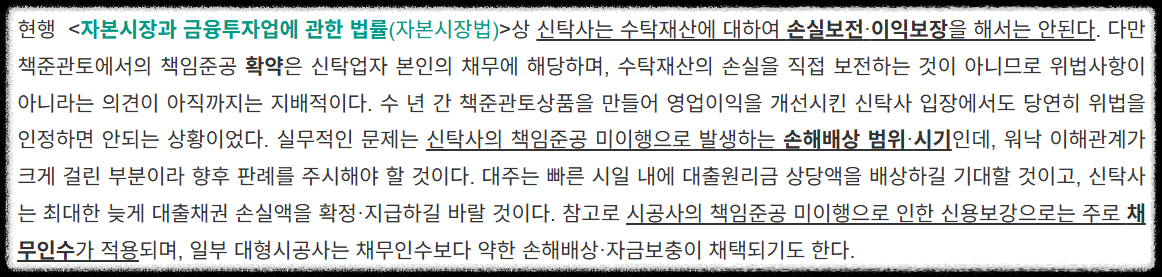
책임준공 기한이 지났다는 사실만으로 배상액이 확정되는 것이 아니며, 준공 후에 대주단이 자금회수 가능성이 열린다면 신탁사에게만 과도한 책임을 전가할 수 없다는 논리이다. 그 동안 무리해서 준공을 낸 신탁사에게는 더 할 나위 없는 판결이며, 어떤 이유로라도 공사를 중단시킨 신탁사라도 손실액 감소 측면에서 유리한 판결이라고 생각된다. 신탁계약 체결 당시 대주단도 실손해만을 배상받는 구조임을 인지하고 있었다는 점도 작용했다. 2023년 3월 작성한 <금리와 인플레에 무너진 다리, 브릿지론>에서는 자본시장법상 신탁업자는 손실보전·이익보장을 금지하고 있으며, 신탁사의 책임준공 미이행으로 발생하는 손해배상 범위·시기가 워낙 복작하여 향후 판례를 주시해야 한다고 언급했었다.
'부동산·금융투자' 카테고리의 다른 글
| [금융] 비은행 건전성, NCR (0) | 2026.09.18 |
|---|---|
| [부동산] 의무 후 정리, 부기등기 (0) | 2026.09.14 |
| [부동산] 계약불이행 담보, 계약이행보증 (1) | 2026.09.11 |
| [부동산] 고층개발의 그림자, 일조권 (0) | 2026.09.09 |
| [부동산] 수요 없는 공급, 비아파트 (0) | 2026.09.02 |
댓글