금융권에서 신탁(trust)은 쉽게 접할 수 있지만, 왠지 전문적인 영역으로 여겨진다. 우리가 은행에서 볼 수 있는 신탁상품 홍보는 거의 금전신탁에 관한 것이다. 금전신탁(money trust)은 고객으로부터 금전을 신탁재산으로 예탁받아 이를 대출·사채매입 등에 활용한 다음 일정기간 후에 원금·수익을 수익자에게 돌려주는 것이다. 2022년 말 기준으로 신탁업을 영위하는 회사는 총 60개로, 겸영 46개(은행 18, 증권사 21, 보험사 7)와 전업 부동산신탁사 14개이다. 겸영 46개사는 인가 단위별로는 종합신탁업 38개, 금전신탁업 8개로 나뉜다.
부동산신탁업자는 부동산만 수탁받을 수 있고, 종합신탁업자는 부동산신탁이 가능은 하지만 업무제한이 있다. 현행 부동산신탁제도는 일본의 제도를 본떠 만든 것으로 알려졌는데, 1989년 한국감정원 직원들이 다녀온 일본출장에서 이미 정착된 부동산신탁업을 목격했다고 한다. 현재 일본은 신탁은행·재신탁은행이 과점체제를 이루고 있는 등 한국보다 신탁이 더 잘 정착되어 있다. 최근 PF시장 부실과 함께 부동산신탁사에 대한 대중인식도 커지고 있다.
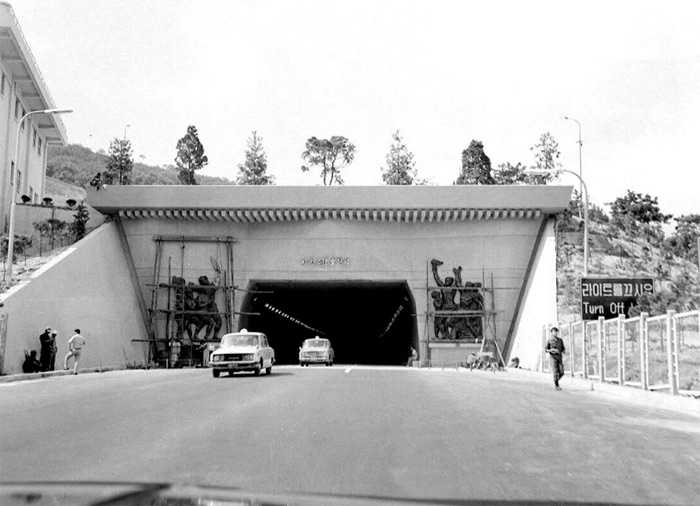
1968년 11월 설립된 한국신탁은행(훗날 하나은행)은 신탁업무만을 취급함으로써, 신탁자금를 동원하여 장기산업자금으로 활용하고자 하였다. 한국신탁은행은 초기에 많은 시중자금을 유치하였는데, 여기에는 은행금리 대비 상대적으로 높은 신탁금리(24~28%)가 있었다. 문제는 자금운용이었는데, 국민경제의 성장에 기여할 수 있는 사회간접자본에 투자할 필요가 있었다. 당시 은행들의 영업행태는 대출 위주였기 때문에, 은행이 투자를 한다는 자체가 생소했다. 그렇게 시행된 투자대상 1호는 남산1호터널이었다.
1969년 2월 한신부동산(한국신탁은행 자회사)이 설립되었는데, 그 설립목적은 한국신탁은행이 신탁자금을 투자하는 프로젝트를 위탁받아서 효율적인 공사·운영을 하기 위함이었다. 당시의 신탁은 부동산이 아닌 금전을 신탁받는 형태의 금전신탁 형태였고, 신탁·운용을 통해 발생한 수익을 분배했다. 오늘날의 금전신탁은 투자대상이 증권을 포함하여 다양하지만, 당시 한신부동산의 투자대상은 부동산개발사업에만 한정되어 있었다. 한신부동산이 주로 취급한 신탁상품은 부동산설비신탁으로, 이는 신탁은행이 수탁자금을 부동산설비(인프라)에 직접 투자한 후, 발생한 이익을 신탁가입자에게 분배하는 제도였다. 한신부동산은 고속도로·터널·주택의 건설과 택지마련 등을 신탁사업으로 수행했는데, 대표적으로 남산1호터널, 울산·언양 간 고속도로, 평창동 서민주택단지, 북악터널 등이 있다. 정부 입장에서는 그 동안 공공예산(정부·지자체)으로 충당해 온 사회간접자본 분야에 민간자본을 동원할 수 있게 되면서 재정부담을 크게 줄일 수 있었다.
투자에 대한 준비가 없었던, 신탁
1974년 정부는 <한신부동산 정리 및 한국신탁은행 수지정상화 방안>을 마련함으로써, 한신부동산을 설립 5년 만에 정리했다. 한신부동산이 불과 5년 만에 정리된 배경에는 높은 조달금리 부담과 사업성 평가역량의 부족에 있었다. 한신부동산의 수탁자금은 주로 한국신탁은행의 고금리 조달자본이었는데, 애초에 짧게 산정된 사업기간으로 인해 금융비용의 부담이 상당히 늘어났던 것이다. 또한 한신부동산은 사업수지분석을 제대로 할 평가역량이 부족했기에, 토지를 비싸거나 불필요하게 매입하여 사업성이 없는 프로젝트를 추진했다. 수익성을 외면한 투자들은 한신부동산·한국신탁은행의 동반부실로 이어졌다.
한신부동산은 프로젝트 준공 이후에도 제대로된 투자금 회수를 하지 못했는데, 남산1호터널의 경우에는 준공 이후에도 서울시에서 차량통행을 위한 주변도로를 구축하지 않았던 것이다. 사전에 미리 협의체를 구성·준비하면 되지 않았을까라는 의구심을 가질 수 있지만, 당시만 해도 공공기관(서울시)이 민간영역에 쉽게 협조해 줄 여건은 아니었을 것이다. 결국 한국신탁은행은 남산1호터널 관할권을 서울시에 싸게 넘기면서 큰 손실을 보았다. 이후 남산1호터널은 시내교통난 해소와 높은 통행료 수입을 거두는데 큰 역할을 하게 되는데, 이는 관할권을 넘겨 온 서울시가 적극적으로 차량진입로·버스통행로 확장과 보도를 구축했기 때문이다. 역시 밥그릇은 스스로 챙겨야 하는데, 공공재의 투자에서 민간자본이 성공을 거두기에는 시기상조였던 것이다.
이후 한국신탁은행의 역할에 대한 고민이 많았던 정부는 무용한 신탁업무에만 국한시킬 수 없어 업무범위를 확장해야만 했다. 결국 1975년 한국신탁은행은 일반은행과 같은 수준의 업무범위를 가지게 되었고, 1976년 서울은행(1959년 설립)에 의한 흡수합병이 결정되면서 8월 서울신탁은행이 출범한다. 참고로 한국신탁은행을 합병할 당시, 서울은행도 영업기반이 여전히 취약한 상태였다.
'부동산·금융투자' 카테고리의 다른 글
| [사법] 금융기관도 가능한, 기업회생 (0) | 2026.11.19 |
|---|---|
| [부동산] 분양가상한제 회피, 민간임대 (0) | 2026.11.12 |
| [투자] 주식시장 뒤흔든, 포드숍 (0) | 2026.11.12 |
| [부동산] 세금적 우위, 현물출자 (0) | 2026.11.04 |
| [부동산] 정비사업 알권리 (0) | 2026.10.30 |
댓글