개인A가 업무용부동산(오피스C)를 법인B(A가 지분 100% 보유)로 이전할 경우, 현물출자 방식은 2가지 세목(양도소득세·취득세)에서 세금적 우위가 있을 수 있다.
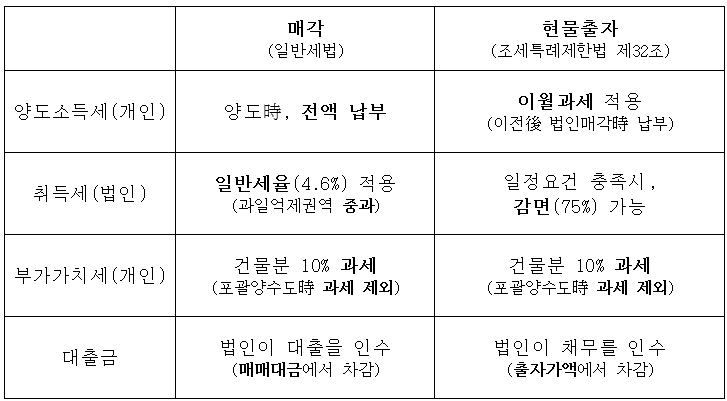
이전방안 #1. 매각 (법인에 유상 양도)
개인A가 법인 B에게 오피스C를 매각하고, 법인B는 대출을 승계하면서 잔여금액(대출금 차감 후)을 개인A에게 지급하는 방식이다. 개인A의 양도세는 장기보유특별공제(최대 30%)를 적용받을 수 있지만, 상당한 규모의 양도소득세를 이전시점에 즉시 납부해야 한다. 법인B는 매매가액 기준으로 취득세 4.6%(농어촌특벌세·지방교육세 포함)이 발생하며, 수도권 과밀억제권역 내 5년 미만의 법인은 취득세 중과(최대 9.4%)는 적용된다. 오피스 매매는 건물분에 대해 10%의 부가가치세가 발생하는데 개인A의 임대사업 전체를 법인B에게 그대로 넘기는 계약(사업포괄양수도)을 체결하면 부가가치세는 비과세된다.
다음의 가정에서 예상되는 세금은 다음과 같다.
개인A의 오피스C 취득가액 : 50억원
오피스C의 감정가액 : 500억원
오피스C의 매매가액 : 600억원
오피스C의 대출금액 : 200억원
개인A의 양도소득세(e) : (600-50) x (1 - 0.3) x 0.495 = 190억원 수준
법인B의 취득세(e) : 600 x 0.046 = 27.6억원 (과밀억제권역 내 5년 미만 법인은 약 56억원)
이전방안 #2. 현물출자(조세특례제한법 제32조)
개인A가 오피스C를 법인B에 출자하고, 그 대가로 법인B의 신주를 발행받는 방식이다. 현물출자 시 가치평가는 감정평가서(법원 지정 감정인) 등을 바탕으로 엄격히 진행하게 된다. 현물출자의 가장 큰 장점은 양도소득세 이월과세 혜택이다. 조특법상 요건을 갖춰 현물출자하는 경우, 개인A는 자산이전 시점에 양도소득세를 내지 않는다. 대신 양도세득세는 법인B로 이월되어, 추후 법인B가 오피스C를 타인에게 매각하는 시점에 납부하게 된다. 지방세특례제한법 제57조의2에 따라, 현물출자로 인한 취득세는 75%를 감면받을 수 있다. 이 경우 취득세율이 1.15% 수준으로 낮아지며, 과밀억제권역 중과세도 면제가 가능하다. 건물분 부가세 관련해서는 매각시와 같다.
현물출자에서 주의해야 할 사항(사후관리)이 있다. 현물출자 완료 후 5년 이내에 법인B가 오피스C를 처분하거나, 개인A가 법인B의 주식을 50% 이상 처분(유상매각·증여 등)하면 면제·이월되었던 양도소득세·취득세가 추징된다. 다만 현물출자 후 5년 이내 개인A가 사망하더라도, 감면된 양도소득세·취득세를 추징하지는 않는다. 조특법상 사망으로 인해 상속인이 주식을 승계하는 것은 '주식의 처분'으로 보지 않기에, 상속인들이 그 지위를 그대로 승계받는다. 상속인에게 부과되는 상속세는 오피스C가 아닌 법인B의 주식을 기준으로 산정된다.
현물출자시에는 매각시와 비교하여, 양도세 190억원과 취득세 감면액 만큼 줄일 수 있다. 그리고 법인B이 5년 내에 처분하지 않는다면 추징되지 않는다. 오피스C 이전 후 현금흐름 확보를 원한다면 현물출자가 유리할 수 있지만, 향후 5년 내 매각 계획이 있다면 처음부터 현물출자 대신 매각을 고려하는 편이 낫다. 본 내용은 틀릴 수 있으며, 보다 정확한 법해석과 세금계산은 세무사와 상담할 것을 추천한다.
'부동산·금융투자' 카테고리의 다른 글
| [부동산] 정비사업 알권리 (0) | 2026.10.30 |
|---|---|
| [부동산] 뉴노멀을 기다리는, 금리 (0) | 2026.10.28 |
| [세금] 형식보다는 실질, 과세원칙 (0) | 2026.10.28 |
| [부동산] 아파트의 기본구조, 벽식 (0) | 2026.10.27 |
| [부동산] 대지권 없는, 반값아파트 (0) | 2026.10.23 |
댓글