2023년 5월 말 발표한 금융당국(윤석열 정부)의 업무계획에는 증권사의 부동산PF 관련 NCR비율을 전면 재검토하겠다는 내용이 포함되어 있었다. 획일적인 위험값의 적용에서 벗어나 위험의 세분화를 통해 개선하겠다는 취지로, 왠지 은행의 재무건전성 지표인 BIS비율의 발자취를 따라가는 느낌이다. 2023년 내에 NCR비율 개선안을 확정하고 시장상황에 따라 적용시기를 결정할 방침이었고, 부동산신탁사에 대해서도 업계와의 정례 간담회를 거쳐서 3분기 내에 <리스크 관리 선진화 방안>을 내놓겠다고 하였다.
은행 재무건전성 지표, BIS비율
1930년 1월 6개국(영국·프랑스·이탈리아·벨기에·일본·독일)이 독일의 전쟁배상금 문제에 관한 헤이그협정을 체결하면서, 배상금의 결제를 전담하기 위한 기구로 국제결제은행(BIS, Bank of International Settlement)를 설립하기로 결정했다. 이후 미국이 추가로 참여하였고, 스위스 바젤(Basel)에 본사를 두고 업무를 시작하였다. 이전 글 <바나나 공화국이라기엔 원래부터, 스위스>에서는 스위스가 오랜 기간의 노력으로 영세중립국의 지위를 인정받았으며, 다른 국가들과의 외교관계에서 중재자 역할을 자주 했었다고 언급했다. 특히 바젤은 프랑스·독일의 국경과 맞닿아 있으며, 오랜 역사를 가진 금융센터였기 때문에 BIS의 본부가 위치하기 적합한 도시였다.
1974년 독일 헤르슈타트 은행이 파산하였는데, 이는 제2차 세계대전 이후 독일의 은행파산 중 가장 큰 규모였다. 이 파산으로 인한 외환시장의 불안을 최소화하기 위해서는 글로벌은행들 간의 국제공조가 필요하였고, 결국 바젤은행감독위원회(BCBS, Basel Committee on Banking Supervision)가 BIS 산하에 설립되었다. 1980년대 들어 바젤위원회는 국제적으로 통용되는 은행의 자본적정성 기준을 검토하게 되는데, 그 배경에는 과도한 외채로 인해 국가부도 위기에 놓인 남미국가에 해외지점을 둔 글로벌은행의 자본비율이 크게 악화되고 있었기 때문이다.
1988년 7월 바젤위원회는 <자기자본 측정 및 자기자본에 대한 국제적 통일기준>을 발표하면서 바젤Ⅰ(BIS비율)을 제시하였는데, 이는 위험가중자산 대비 8%의 자기자본을 보유하라는 기준이었다. 바젤Ⅰ은 여러 위험자산군의 신용리스크에 따라 아래와 같이 위험가중치(RW, Risk Weight)를 달리하면서, 국제영업을 하는 은행들이 준수해야 할 최소한의 자본건전성 지표가 되었다.
현금·국채 : RW 0%
우량MBS : RW 20%
모기지·지방채 : RW 50%
신용대출·회사채 : RW 100%
자본확충이 상대적으로 어렵다보니, 자산비중 조절을 통해 BIS비율을 조절하는 경우가 많았다. 자산비중 조절은 위험가중치가 낮은 자산을 늘리고, 위험가중치가 높은 자산은 축소(회수)하는 방식으로, BIS비율이 낮을 경우에는 대출만기 연장 없는 회수조치를 통해 BIS비율을 높여야만 했다. 바젤Ⅰ은 하나의 위험자산군 내에서는 위험가중치를 일률적으로 적용하는 한계가 있었는데, 가령 신용대출에서는 차주의 신용등급과 무관하게 100%의 위험가중치를 적용하는 문제가 있었다.
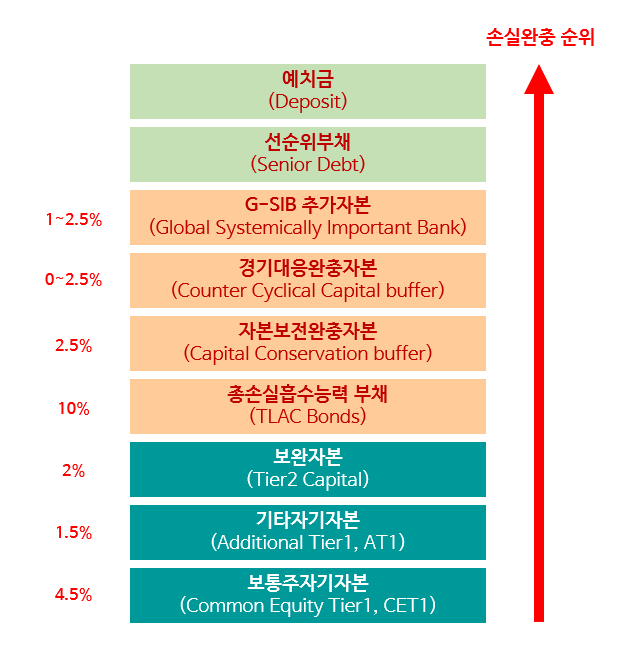
2004년 6월 바젤위원회는 신용대출 차주의 신용등급에 따라서 위험가중치를 달리 적용하는 바젤Ⅱ(2007년 1월 시행) 발표했는데, 신용도가 높은 차주에게는 더 낮은 위험가중치를 부여하는 방식이었다. 바젤Ⅱ에는 자기자본비율 8% 외에 기본자본비율 4%, 보통주자본비율 2% 기준이 추가되었다. 총자본은 다음과 같이 구성되었다.
Tier1(기본자본) :
보통주자본(CET1, Common Equity Tier1)
기타기본자본(AT1, Additional Tier1)
Tier2(보완자본)
하지만 바젤Ⅱ로도 2008년 금융위기를 막지 못하게 되자, 바젤위원회는 전면적인 재검토에 들어갔다. 2010년 11월 바젤Ⅲ(2013년 1월 시행)를 발표된 후, 2017년 12월 바젤Ⅲ 최종안을 발표하였다. 바젤Ⅲ는 자기자본비율 8% 외에 기본자본비율 6%, 보통주자본비율 4.5%로 기준이 강화되었고, 이에 더하여 완충자본과 레버리지 규제를 도입하면서 손실흡수력이 높은 보통주자본 중심으로 규제자본을 개편하려고 했다. 한 마디로 표현하면,
자본이라고 다 같은 자본으로 취급하지 않겠다
바젤위원회의 권고에 따라 2023년 1월부터 바젤Ⅲ 최종안 적용이 시작되었다. 바젤Ⅲ 최종안의 목표 중의 하나는 가계대출을 줄이고 기업대출을 늘이는 것을 유도하는 것으로, 가계대출보다는 기업대출을 늘리는 것이 BIS비율을 달성하는데 유리하도록 기준을 설계하였다. 가계대출 비중이 상대적으로 높은 국내 시중은행들은 기업대출을 늘리거나 가계대출을 줄여야 하는 상황에 처한 것이다.
외환위기로 체감한 위력, BIS비율
1997년 12월 한국정부와 국제통화기금(IMF) 간의 합의서에는 다음과 같은 내용이 있었다.
"제일·서울은행을 팔고,
다른 12개 부실은행은 재무개선 계획을 제출한다"
IMF는 BIS비율이 8% 미만인 14개 부실은행(시중은행 10개, 지방은행 4개)의 조속한 정리를 요구했던 것이다. 당시 시중은행·지방은행 현황은 다음과 같았고, 붉은 색이 부실은행이었다.
시중은행 16개 : 조흥, 상업, 제일, 한일, 서울, 신한, 한미, 동화, 동남, 대동, 외환, 하나, 보람, 평화, 국민, 주택
지방은행 10개 : 부산, 대구, 광주, 경남, 경기, 충청, 충북, 강원, 전북, 제주
1998년 6월 금융당국은 12개 부실은행 중에서 5개 은행(동화·동남·대동·경기·충청)에 대해서는 강제 피인수를 통보하였다. 나머지 7개 은행도 조건부승인을 통보받으면서, 우량은행과 합병하거나 외국금융기관과 합작하는 방식으로 인수·합병되었다. 사실상 BIS비율 기준을 충족시키지 못한 은행들은 모두 독자적인 회생이 불가하다고 판단한 것이었고, 건전성 지표가 은행이 살아남기 위한 필요요건로 작동될 것임을 널리 알렸다. 외환위기 이전에 5대 은행(조상제한서, 조흥·상업·제일·한일·서울)이 과점체제를 유지하여 왔다면, 2000년대 들어 복잡한 이합집산을 거치면서 4대 은행(국민·신한·우리·하나)의 과점체제로 세대교체가 되었다.
2003년 외환은행도 BIS비율이 6%대 초반까지 떨어질 것으로 예상되었는데, 당시 론스타(Lone Star, 미국계 사모펀드)를 제외하고는 외환은행에 투자하려는 투자자가 없는 상황이었다. 금융회사가 아닌 펀드인 론스타는 은행을 인수할 법적 자격이 없었지만, 정부는 BIS비율 문제로 인한 금융혼란을 막기 위해 예외적으로 론스타의 인수를 허용하였다. 2003년 외환은행은 2,100억원 가량의 적자를 기록했지만, 불과 2년이 지난 2005년 1.9조원 수준의 이익을 창출했다. 그리고 2006년 국민은행으로의 매각이 결정되면서, 론스타는 4.5조원를 벌게 되었다. 이 때 헐값매각과 BIS비율 조작에 관한 의혹이 제기된다.
'부동산·금융투자' 카테고리의 다른 글
| [서울] 반복되는 부실의 역사, 아파트 (2) | 2024.01.02 |
|---|---|
| [금융] 더 이상 비밀스럽지 않은, 사모펀드 (0) | 2023.10.15 |
| [부동산] 청구서를 받기 시작한, 조합원 (0) | 2023.09.06 |
| [지역] 바다와 산업으로 전성기를 누렸던, 마산 (0) | 2023.08.16 |
| [경제] 가격과는 차원이 다른, 물가 (1) | 2023.08.03 |


댓글